Traitements médicaux innovants : les garanties qui évitent les restes à charge invisibles
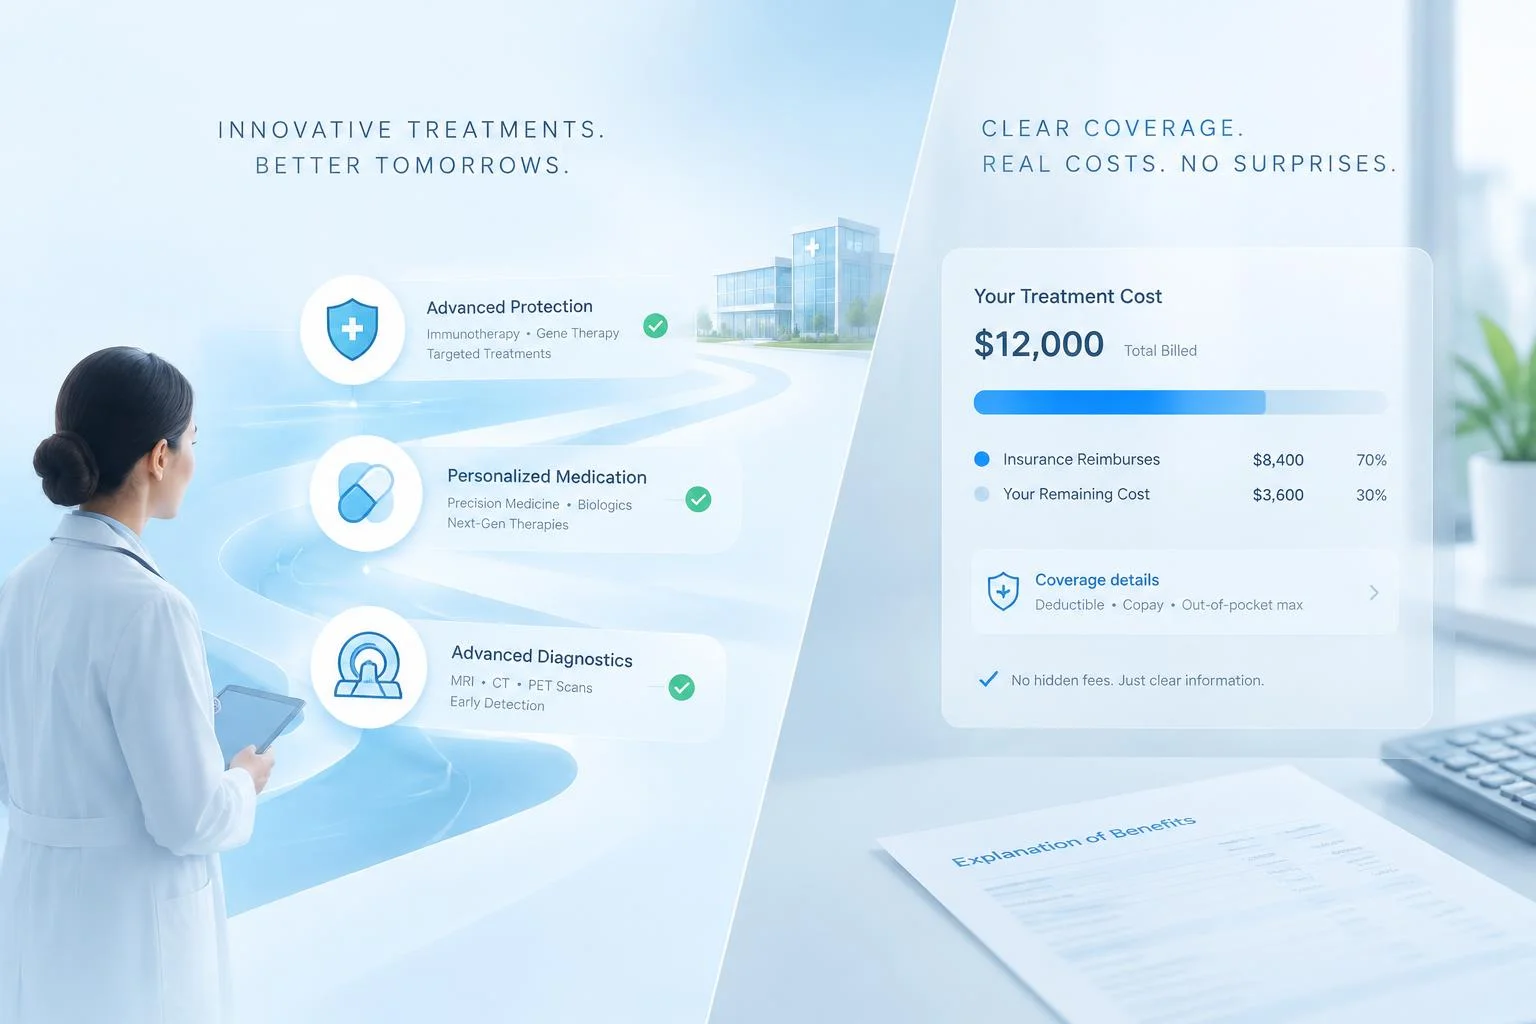
Une couverture santé performante ne se juge pas sur les soins courants. Elle révèle ses limites quand apparaît un traitement innovant, plus ciblé, plus coûteux ou moins bien intégré aux remboursements habituels. Pour éviter de découvrir trop tard des exclusions, des plafonds insuffisants ou un parcours de prise en charge incomplet, il faut examiner sa complémentaire avec une logique concrète : ce qui est remboursé, dans quelles conditions, et ce qui reste réellement à payer.
Pourquoi les traitements innovants bousculent les contrats classiques
Les traitements médicaux innovants couvrent des réalités très différentes : thérapies ciblées, immunothérapies, dispositifs médicaux récents, chirurgie assistée par technologie avancée, protocoles personnalisés ou actes réalisés dans des centres spécialisés. Le problème n’est pas seulement leur prix. C’est aussi qu’ils s’insèrent parfois dans des nomenclatures complexes, avec une part remboursée par l’Assurance Maladie et une autre qui dépend fortement du contrat souscrit.
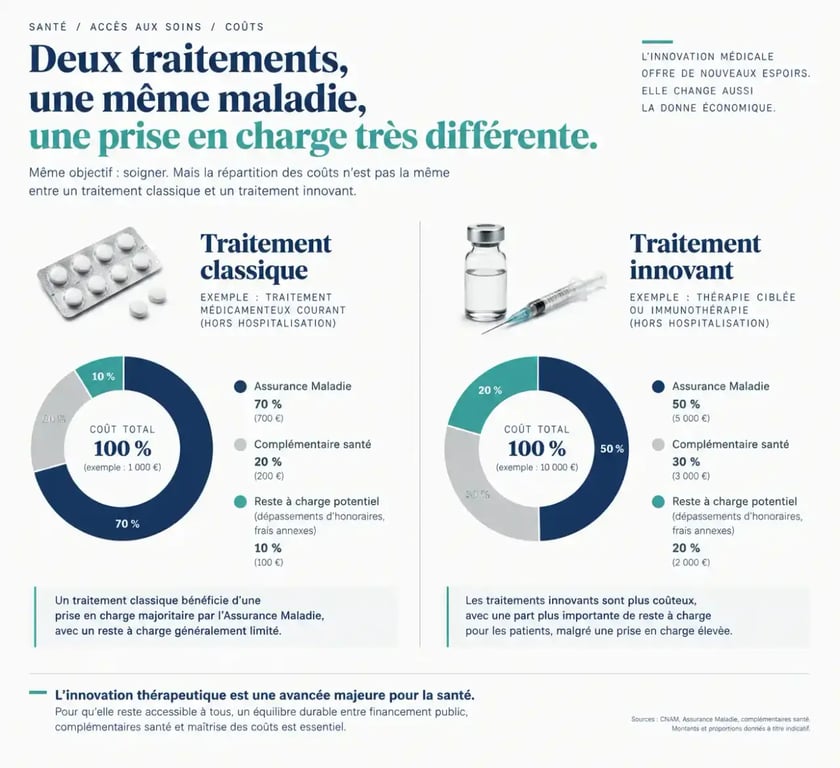
Beaucoup d’assurés pensent être protégés parce qu’ils ont une « bonne mutuelle ». En pratique, un contrat peut très bien couvrir l’hospitalisation standard tout en restant limité sur les dépassements d’honoraires, la chambre particulière, certains frais annexes ou les soins réalisés hors du parcours le plus courant. C’est précisément dans ces zones grises que le reste à charge apparaît.
Les garanties à vérifier avant d’avoir besoin d’un traitement innovant
Hospitalisation, dépassements et actes techniques
Le premier point à contrôler est le niveau de remboursement en hospitalisation. Pour un traitement innovant, il faut regarder au-delà du simple taux affiché. Vérifiez les dépassements d’honoraires des praticiens, la prise en charge des actes techniques lourds, les frais de séjour et les conditions liées à un établissement spécialisé. Un pourcentage élevé est utile, mais il doit s’accompagner d’un plafond annuel cohérent avec la réalité des soins envisagés.
Identifiez aussi si le contrat distingue les établissements conventionnés, les médecins adhérents à certains dispositifs tarifaires, ou les soins réalisés dans un réseau partenaire. Cette lecture évite les mauvaises surprises quand le spécialiste recommandé pratique des honoraires supérieurs au tarif de base.
Médicaments, dispositifs et soins périphériques
Un traitement innovant ne se limite pas à l’acte principal. Il peut entraîner des dépenses connexes : médicaments spécifiques, matériel médical, analyses répétées, suivi renforcé, transport sanitaire ou rééducation ciblée. Optimiser sa couverture santé pour les traitements médicaux innovants implique donc d’évaluer la chaîne complète de soins, pas uniquement l’intervention centrale.
Un bon réflexe consiste à relire les tableaux de garanties à la recherche des postes souvent sous-estimés : forfaits journaliers, assistance à domicile, soins de support, second avis médical, ou prise en charge en cas d’immobilisation prolongée. Ces lignes semblent secondaires au moment de la souscription, mais elles prennent du poids dès que le protocole devient long ou technique.
Comparer un contrat avec une méthode utile, pas avec des promesses marketing
Comparer deux complémentaires santé uniquement sur le prix mensuel conduit souvent à une fausse économie. Il faut raisonner par scénarios : hospitalisation dans un centre expert, consultations spécialisées répétées, transport, examens complémentaires et éventuel accompagnement après l’intervention. À ce stade, les tableaux de garanties sont plus parlants que les slogans commerciaux.
Une méthode simple consiste à se créer une fiche en trois colonnes : soins principaux, frais annexes, exclusions ou plafonds. Au lieu de subir un contrat global difficile à lire, vous reconstituez votre propre parcours de soins probable, poste par poste. C’est souvent là que l’on remarque qu’un contrat très correct en dentaire ou en optique est en réalité peu adapté à un besoin lourd en hospitalisation spécialisée.
Pour affiner cette comparaison, un échange avec les experts de chez assuremoi peut aider à traduire des garanties techniques en conséquences concrètes sur votre budget. L’intérêt n’est pas seulement de trouver une formule moins chère, mais de repérer les lignes qui comptent vraiment dans un parcours médical avancé.
Les points de vigilance qui font la différence au moment du remboursement
Délais de carence, plafonds et exclusions
Certains contrats prévoient des délais de carence sur des garanties renforcées, ou des plafonds progressifs pendant les premières années. Pour un assuré qui anticipe un risque médical ou souhaite sécuriser sa couverture avant un parcours de soins complexe, ce détail est déterminant. Une garantie affichée comme élevée perd beaucoup de sa valeur si elle n’est pleinement activée qu’après plusieurs mois.
Les exclusions doivent aussi être lues avec attention. Elles peuvent concerner des techniques particulières, certaines catégories de praticiens, ou des frais jugés « de confort » qui deviennent en réalité indispensables dans une situation lourde. Le contrat doit être examiné avec une logique d’usage réel, pas seulement de conformité administrative.
Réseau de soins et liberté de choix
Un traitement innovant suppose parfois de consulter loin de chez soi ou dans un établissement très spécialisé. Vérifiez si le contrat favorise certains réseaux au point de pénaliser les remboursements hors parcours recommandé. La liberté de choix du praticien et du centre de soins peut avoir une vraie valeur, surtout quand l’expertise médicale prime sur la proximité immédiate.
Quand faut-il faire évoluer sa couverture santé ?
Le bon moment pour ajuster son contrat n’est pas forcément après un diagnostic. Il est souvent plus efficace de revoir sa couverture à chaque changement de situation : âge, antécédents familiaux, nouvelle pathologie suivie, besoin accru d’examens spécialisés, ou volonté de mieux se protéger face à des prises en charge plus techniques.
Si vous avez déjà un contrat, posez-vous trois questions simples : suis-je bien couvert en hospitalisation lourde ? Mes plafonds sont-ils réalistes en cas de dépassements répétés ? Les frais annexes sont-ils pris en compte ? Si la réponse est floue, il est temps de comparer. Optimiser sa couverture santé pour les traitements médicaux innovants ne consiste pas à payer plus par principe, mais à payer pour les bonnes garanties, celles qui absorbent les coûts invisibles au moment où la médecine devient la plus exigeante.

- Traitements médicaux innovants : les garanties qui évitent les restes à charge invisibles - 19 septembre 2026
- La plante pour un sommeil profond dépend de vos réveils et de votre niveau de stress - 18 septembre 2026
- Magnésium et cheveux : un soutien nutritionnel, pas un traitement de la chute - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Métabolisme au ralenti : 5 aliments clés pour augmenter votre dépense calorique quotidienne
 Bosse de bison : causes, solutions ostéopathiques et exercices correctifs
 Vibration dans le corps : stress, carences ou signal neurologique ?
 Argile verte et déchaussement des dents : ce qu’elle apaise, et ce qu’elle ne corrige pas