72 médicaments évalués, 8 jugés vraiment innovants : comment se joue leur remboursement
Un traitement vient d’obtenir son autorisation de mise sur le marché : cela ne veut pas dire qu’il sera remboursé, ni à quel taux. Entre l’autorisation et la prise en charge effective par l’Assurance maladie s’intercale tout un circuit d’évaluation et de négociation, piloté par des institutions aux rôles bien distincts. Comprendre ce circuit permet de saisir pourquoi certains traitements innovants mettent du temps à arriver en France, et pourquoi d’autres médicaments, utilisés depuis des décennies, voient leur remboursement reculer au même moment.
Comment un traitement devient un médicament remboursé
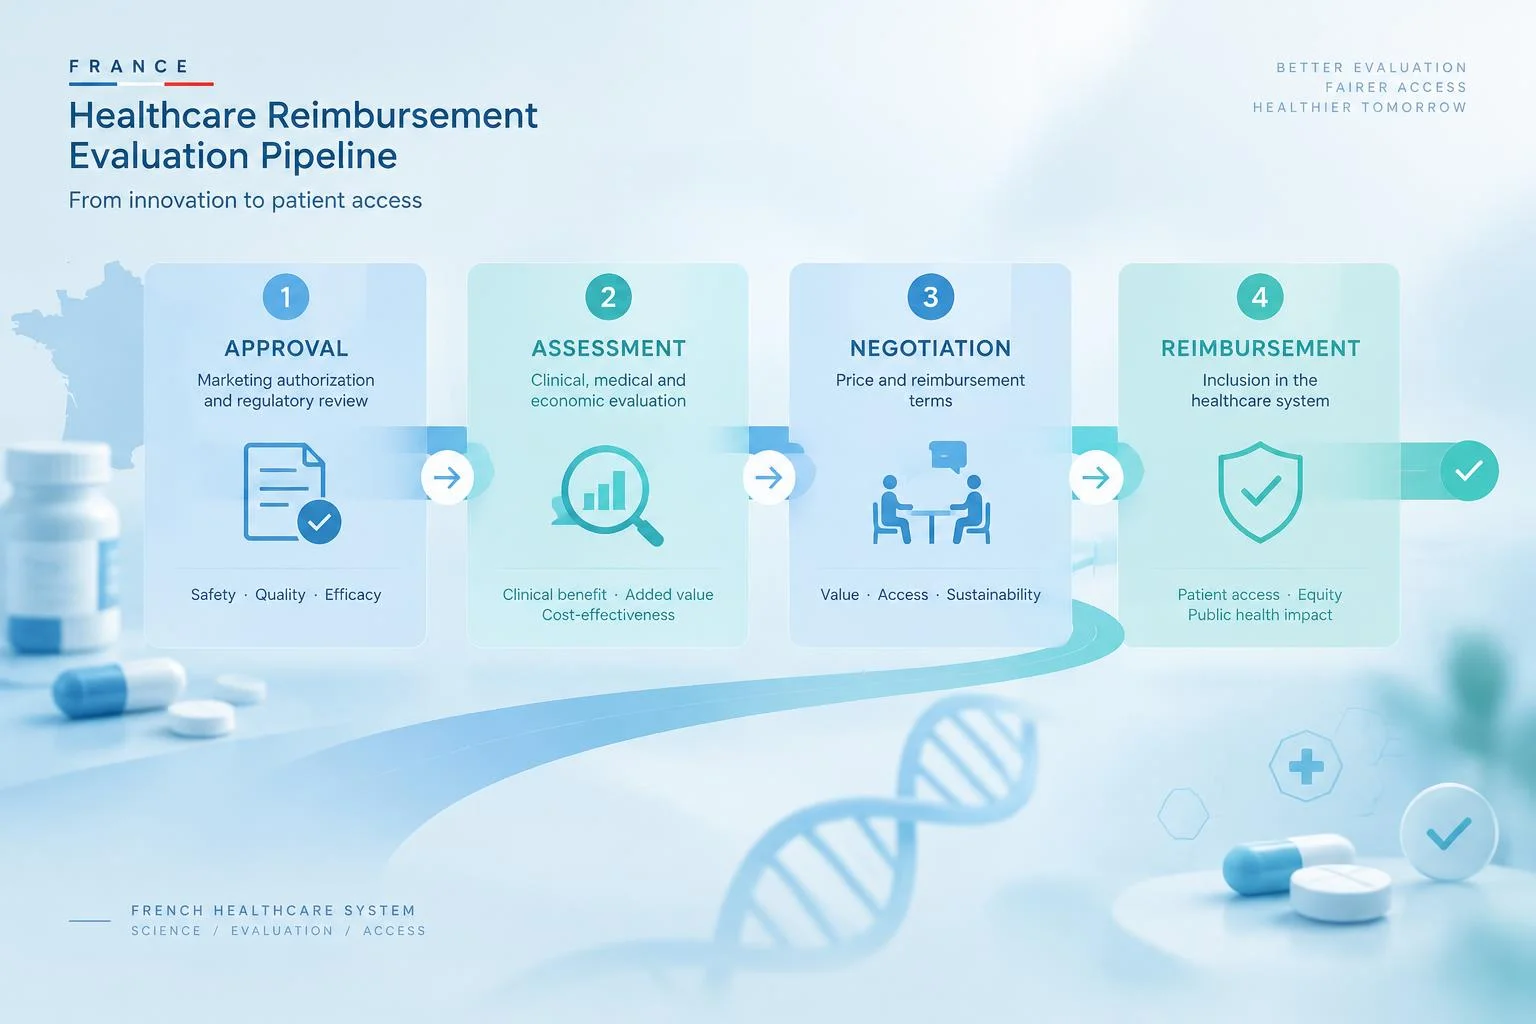
Le parcours d’un médicament vers le remboursement suit une logique en trois temps, portée par trois acteurs qui ne se substituent jamais les uns aux autres.
L’avis de la Haute Autorité de santé
Une fois l’autorisation de mise sur le marché obtenue, la Commission de la transparence de la Haute Autorité de santé évalue le service médical rendu, c’est-à-dire l’intérêt thérapeutique du produit au regard de la gravité de la pathologie et de l’efficacité démontrée. Elle apprécie aussi l’amélioration du service médical rendu, qui compare le nouveau traitement à ceux déjà disponibles. C’est cette seconde notion, l’ASMR, qui distingue un médicament réellement innovant d’un médicament simplement nouveau : un produit peut être récent, breveté, cher, sans apporter le moindre bénéfice clinique supplémentaire par rapport à l’existant.
La négociation du prix avec le CEPS
Sur la base de cet avis, le Comité économique des produits de santé négocie le prix avec le laboratoire. Cette négociation peut désormais intégrer les coûts réels de production et les aides publiques déjà perçues par l’industriel pour le développement du traitement, pour éviter qu’un prix facial élevé ne masque un investissement initial largement subventionné. C’est seulement une fois cet accord trouvé que l’Assurance maladie inscrit le produit sur la liste des médicaments remboursables, à un taux qui dépend directement du niveau de service médical rendu retenu par la HAS.
Pourquoi un médicament récent n’est pas toujours un médicament innovant
Les chiffres disponibles donnent la mesure de l’écart entre nouveauté et innovation. Selon le rapport d’activité 2024 de la commission de la transparence de la HAS, 72 nouveaux médicaments ont reçu un avis favorable au remboursement sur la période étudiée, mais seuls 8 d’entre eux ont obtenu une amélioration du service médical rendu au moins modérée, le seuil généralement retenu pour parler de véritable innovation thérapeutique. Une étude portant sur les médicaments autorisés en Europe et aux États-Unis entre 2011 et 2020 va dans le même sens : moins d’un médicament sur deux présenterait une réelle valeur ajoutée thérapeutique par rapport aux traitements déjà sur le marché. Ce décalage explique pourquoi les pouvoirs publics cherchent désormais à fonder la décision de remboursement sur le bénéfice clinique démontré plutôt que sur la seule date de mise sur le marché.
Pourquoi le remboursement des médicaments anciens recule
Pour financer cette réorientation vers les traitements à forte valeur ajoutée, les autorités réévaluent régulièrement la pertinence du maintien au remboursement des produits déjà inscrits. Les médicaments jugés à service médical rendu faible voient leur taux de prise en charge passer de 15 % à 5 %, tandis que ceux à service médical rendu modéré descendent de 30 % à 15 %. Concrètement, un traitement comme l’Imodium, remboursé à 30 %, ou des produits comme le Gaviscon et le Valium, remboursés à 15 %, illustrent cette catégorie de médicaments anciens, largement utilisés, mais dont l’utilité thérapeutique est jugée moins déterminante que celle des nouveaux traitements à ASMR élevée. L’objectif affiché est de réorienter une partie des 16 milliards d’euros de dépenses annuelles de médicaments de l’Assurance maladie vers l’innovation, dans un contexte de déficit de la Sécurité sociale qui atteint 22 milliards d’euros. Mécaniquement, la baisse de ces taux déplace une part du coût vers le patient et sa complémentaire santé ; pour mieux anticiper ce report, certains assurés comparent les garanties proposées sur des sites spécialisés comme blog-mutuelle-sante.com avant de choisir leur contrat.
Ce que ces arbitrages changent pour les patients
Pour un malade chronique qui prend plusieurs traitements à faible ou moyen SMR au long cours, la baisse cumulée des taux de remboursement peut représenter une charge mensuelle non négligeable, en particulier pour les personnes âgées dont les traitements s’accumulent avec l’âge. La complémentaire santé absorbe alors une partie du choc : elle lisse le reste à charge, mais seulement tant que ses garanties couvrent effectivement ces postes et que les cotisations ne grimpent pas en miroir des dépenses transférées. Le risque identifié par les associations de patients est précisément là : si le report de charge dépasse ce que la complémentaire peut couvrir, certains renoncent purement et simplement à poursuivre leur traitement.
Favoriser l’accès aux traitements innovants sans fragiliser l’existant
L’autre versant du problème concerne la disponibilité même des traitements innovants : selon les industriels, plus de 40 % des nouveaux traitements ne seraient pas commercialisés en France, souvent faute d’accord sur le prix entre le laboratoire et le CEPS. Plusieurs pistes sont évoquées pour sortir de cette impasse sans opposer innovation et soins courants : mieux encadrer les prix en tenant compte des coûts réels de production, réévaluer plus souvent les médicaments déjà inscrits pour libérer des marges budgétaires, et adapter le modèle économique de certaines classes de traitements, comme l’envisage la création d’un statut juridique dédié aux mécanismes antibiotiques pour sécuriser leur approvisionnement. L’enjeu reste le même : garantir que chaque euro remboursé corresponde à un bénéfice clinique vérifiable, pour les traitements d’aujourd’hui comme pour ceux de demain.

Articles qui pourraient vous intéresser :
 Discopathie : entre soins conservateurs et chirurgie, quel parcours pour retrouver sa mobilité ?
 Course à pied : 10 bienfaits concrets pour votre santé et votre mental
 Vertiges d’origine cervicale : 3 signes pour les identifier et solutions pour retrouver l’équilibre
 Huile essentielle d’eucalyptus radié : 4 méthodes d’utilisation et précautions de sécurité